

9月11日,沪深两市三大指数低开,全天呈现震荡走弱走势。截至收盘,上证指数跌1.18%,深证成指跌1.08%,创业板指跌0.49%;两市成交额19719亿元,较前一交易日放量3248亿元。
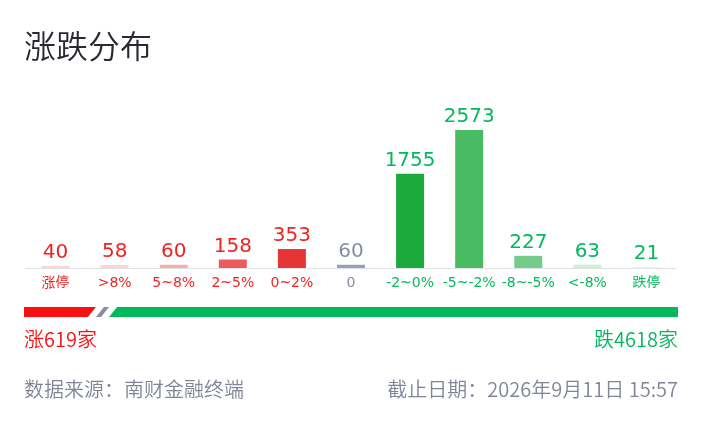
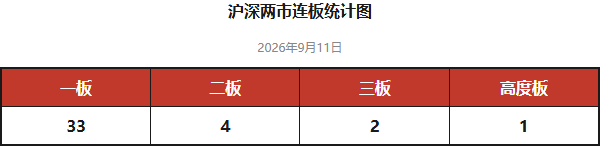
今日沪深两市收盘涨停共40家,跌停21家。市场最高连板为瑞尔特4板;当日炸板个股25家,炸板率38%。
今日,涨停个股最多的前三行业为元件、电力、通信设备,分别涨停9家、4家、3家。
(1)元件涨停9家
据中国证券报报道,9月11日,MLCC龙头村田制作所发布通知,在2026会计年度启动产品线优化,将停产部分MLCC产品并扩充其他产能,停产范围涵盖消费级常规系列及车用规格系列中的特定料号。万联证券认为,三星电机与一家全球知名客户签署价值1.07万亿韩元的MLCC供应合同,用于后者AI服务器,合同规模占其MLCC事业部去年营收的21%,表明AI算力建设带动高容MLCC需求旺盛。算力建设方兴未艾,算力产业链中PCB、存储、MLCC等高景气细分赛道需求旺盛,均处于景气扩张周期,亦有望提振上游半导体设备、先进封装等需求。2026年二季度全球DRAM市场规模达1470.24亿美元,环比增长55.9%,创历史新高,原厂继续扩大服务器DRAM、HBM等高附加值产品销售。
(2)电力涨停4家
国信证券认为,中国牵头全球首个算电协同领域国际标准立项,新能源上网电价市场化进程持续推进。江苏月度集中竞价电价自2024年以来整体呈明显下行趋势,2026年以来边际有所修复,5月起连续回升,7至8月升至约362元/兆瓦时,9月为344.51元/兆瓦时,同比增长7.8%,较年初低点已有明显改善。煤价、电价同步下行背景下火电盈利有望维持合理水平,国家持续出台政策支持新能源发展,新能源发电盈利有望逐步趋于稳健,全球降息背景下高分红水电股防御属性凸显。
(3)通信设备涨停3家
爱建证券认为,AI主导全球光模块市场发展,超高速光模块快速放量,预计2025年至2030年全球光模块市场复合增速约22%配资炒股开户线上,800G光模块需求将于2028年迎来峰值,CPO产品有望在2026至2027年开始放量。光模块整体演变围绕带宽提升,持续推进封装扩容、架构集成和接口高密度化技术演进推动利润重分配,增量利润优先向上游光芯片等接近性能瓶颈的环节迁移。硅光方案成为高速迭代主流方向,光模块PCB加速从传统高多层板向mSAP工艺板过渡。
文章为作者独立观点,不代表信钰证券_合法配资开户_配资操盘开户观点
相关文章


